
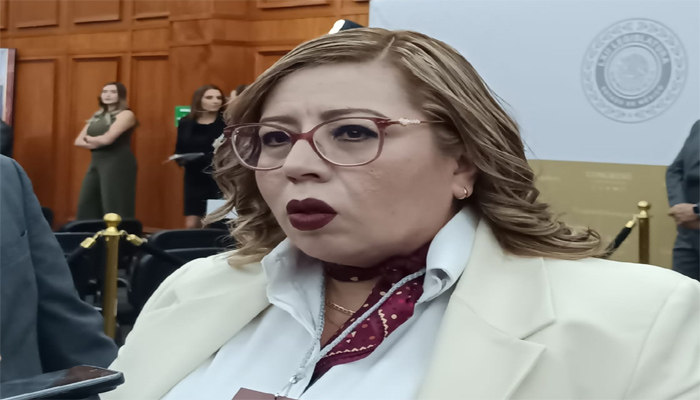
 * La Auditora Superior, Liliana Dávalos, explicó que el Ayuntamiento enfrenta tres procedimientos distintos; una auditoría de legalidad, una de cumplimiento financiero y una denuncia derivada de una vista de la Fiscalía del Estado……
Por Mireya Álvarez
La titular del Órgano Superior de Fiscalización del Estado de México (OSFEM), Liliana Dávalos Ham, aclaró que la ampliación de las revisiones al Ayuntamiento de Tenancingo no respondió directamente a la petición que se hizo pública recientemente, sino a inconsistencias detectadas en los informes trimestrales de 2025 entregados por el propio municipio.
Dávalos Ham explicó que el Programa Anual de Auditorías ya contemplaba una revisión de legalidad para Tenancingo; sin embargo, tras concluir la revisión de los informes trimestrales correspondientes al ejercicio 2025, el OSFEM detectó irregularidades que llevaron a modificar dicho programa e incorporar una auditoría de cumplimiento financiero.
La Auditora Superior señaló que las solicitudes de auditorías por parte de ciudadanos y diputados son frecuentes, pero no todas pueden atenderse de manera inmediata, y para realizar una auditoría especial es necesario seguir los procedimientos establecidos por la legislación, entre ellos solicitarla ante la Comisión de Vigilancia o modificar el Programa Anual de Auditorías cuando existen elementos que lo justifican.
“Fue una coincidencia que ellos lo hayan solicitado”, explicó al referirse a la petición de auditoría y a la modificación del programa.
La titular del OSFEM precisó que actualmente existen tres vías diferentes de revisión relacionadas con el Ayuntamiento de Tenancingo.
La primera corresponde a la auditoría de legalidad, que ya estaba contemplada originalmente en el programa anual; la segunda es la auditoría de cumplimiento financiero, incorporada posteriormente a partir de las inconsistencias detectadas en la información trimestral del municipio.
El tercer procedimiento corresponde a una denuncia radicada desde junio, derivada de una vista realizada por la Fiscalía del Estado; esta investigación, dijo, se tramita de manera independiente a las auditorías.
No obstante, señaló que la Unidad de Investigación del OSFEM continúa con las diligencias correspondientes y que los resultados serán informados una vez que concluya el procedimiento.
“Son tres las revisiones que se hacen a ese ayuntamiento”, puntualizó la funcionaria, al explicar que se trata de procedimientos con orígenes y objetivos diferentes.
Respecto a las auditorías actualmente en curso, Dávalos Ham indicó que el OSFEM trabaja a “marchas forzadas” para concluir la revisión de Tenancingo.
En este sentido, explicó que una auditoría que normalmente puede ejecutarse en un periodo de cuatro o cinco meses está siendo desarrollada en aproximadamente un mes y medio, debido a los tiempos establecidos en el calendario de fiscalización.
Los resultados de las revisiones de legalidad y cumplimiento financiero serán presentados una vez concluidos los trabajos, por ende, la funcionaria estimó que la Comisión de Vigilancia podría sesionar entre el 9 y el 13 de noviembre, aunque la fecha dependerá de la programación de dicha instancia.
También subrayó que las revisiones buscan determinar, con base en la documentación y las diligencias correspondientes, si las inconsistencias detectadas derivan en irregularidades.
Ante la posibilidad de que otros municipios presenten inconsistencias similares en sus informes trimestrales, la Auditora Superior señaló que ya no habría tiempo para modificar el Programa Anual de Auditorías e incorporar nuevas revisiones; no obstante, indicó que el órgano fiscalizador puede emprender otras acciones legales de revisión cuando existan elementos para ello.
El OSFEM tiene bajo su ámbito de fiscalización a 54 entidades fiscalizables, por lo que, de acuerdo con Dávalos Ham, se busca revisar al mayor número posible de ellas y atender los elementos que puedan surgir de la información entregada por los propios municipios.
“Ya no nos daría tiempo” para incorporar nuevas auditorías al programa anual, explicó, aunque aclaró que se podrían realizar otras acciones y posteriormente informar sus resultados.
En cuanto a los casos de Valle de Bravo y Villa Guerrero, municipios sobre los que se le preguntó por posibles denuncias de la Fiscalía General, Dávalos Ham afirmó que, hasta ese momento, no había recibido una vista de la Fiscalía relacionada con esos ayuntamientos.
La Auditora Superior precisó que las denuncias que correspondan al ámbito del OSFEM siguen su procedimiento correspondiente, pero señaló que la única vista de la Fiscalía que tenía registrada era la relacionada con Tenancingo.
De esta manera, la titular del OSFEM distinguió entre las investigaciones que puedan existir en otras instancias y los procedimientos que formalmente han sido turnados al órgano fiscalizador, al señalar que, en los casos de Valle de Bravo y Villa Guerrero, no contaba con una vista de la Fiscalía que hubiera sido recibida por el organismo.