
 * Liliana Dávalos advirtió que las diferencias de criterio entre ma gistrados retrasan las auditorías, mientras la falta de personal y tiempo limita la fiscalización……
Por Mireya Álvarez
El Órgano Superior de Fiscalización del Estado de México (OSFEM) busca que el Tribunal de Justicia Administrativa establezca criterios homogéneos para resolver procedimientos de responsabilidad ad-ministrativa, con el propósito de evitar devoluciones de expedientes, reclasificaciones de faltas y retrasos que dificultan sancionar las irregularidades detectadas en las auditorías.
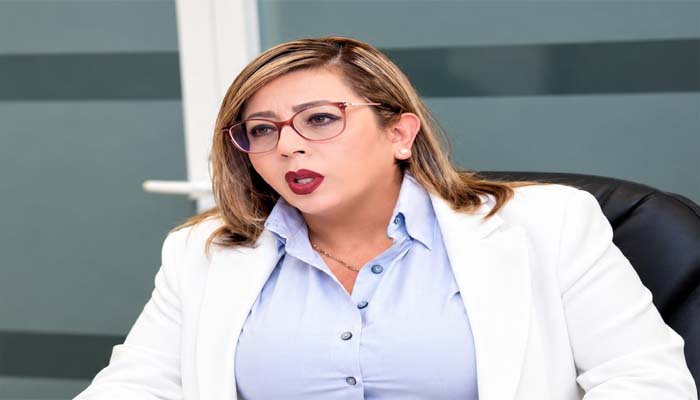
La auditora superior, Liliana Dá-valos Ham, advirtió que las diferencias de interpretación entre magistrados complican el seguimiento de los procedimientos, pues asuntos similares pueden recibir resoluciones distintas.
“Yo creo que falta que se fijen criterios porque, con mucho respeto, no puede ser que una magistrada o magistrado tenga un criterio y quien sigue nos diga lo contrario”, expresó.
Explicó que el OSFEM integra los Informes de Presunta Responsabili dad Administrativa (IPRA) con pruebas documentales, fundamentos jurídicos y elementos técnicos, pero posteriormente pueden ser devueltos para realizar ajustes o reclasificar las faltas señaladas.
Consideró indispensable establecer reglas claras que permitan fortalecer los expedientes y garantizar que las irregularidades identificadas puedan traducirse en resoluciones y sanciones conforme a la ley.
Dávalos Ham advirtió que la falta de consecuencias puede generar una percepción de impunidad entre la ciudadanía, por lo que planteó mejorar la coordinación con el Tribunal y la Fiscalía cuando existan posibles conductas delictivas.
Adelantó que se realizará un balance de los informes enviados al Tribunal durante el año, aunque aclaró que sus resultados dependen de las resoluciones de las autoridades competentes.
Más auditorías, pero con recursos limitados
La titular del OSFEM reconoció que la cobertura de fiscalización ha aumentado, pero la capacidad operativa continúa limitada frente al número de instituciones sujetas a revisión.
Detalló que los programas anuales registraron incrementos consecutivos de 10 por ciento en el número de auditorías, prácticamente con la misma plantilla de personal.
Durante los dos periodos mencionados se logró fiscalizar a los 125 municipios mexiquenses, aunque el universo total comprende aproximadamente 547 entidades, entre ayuntamientos, organismos municipales, dependencias estatales y órganos autónomos.
Como referencia, señaló que entre 2020 y 2024 fueron auditadas 276 entidades, mientras que para 2025 y 2026 se reportaron 236.
También explicó que los auditores enfrentan plazos ajustados y expedientes voluminosos que requieren revisiones técnicas y jurídicas minuciosas.
Por ello, consideró necesario fortalecer gradualmente la plantilla, incorporar especialistas y mejorar la capacitación del personal, de acuerdo con la disponibilidad presupuestal.
Finalmente, Dávalos Ham sostuvo que el desafío no consiste únicamente en aumentar las auditorías, sino en garantizar expedientes sólidos y procedimientos eficaces que permitan convertir las irregularidades detectadas en resultados concretos para la ciudadanía.