
 * Los acuerdos IEEM/CG/54/2025 y 55/2025 exhiben obligaciones laborales, fiscales, electorales y con proveedores; cinco empresas concentran más de nueve millones de pesos, mientras el patrimonio resulta insuficiente para cubrir los compromisos del desaparecido partido……
Por Karina Rocha
La desaparición de Nueva Alianza Estado de México dejó algo más que un partido sin registro: un enorme problema financiero que exhibe las consecuencias de administrar recursos públicos sin garantizar que las obligaciones contraídas puedan cubrirse.
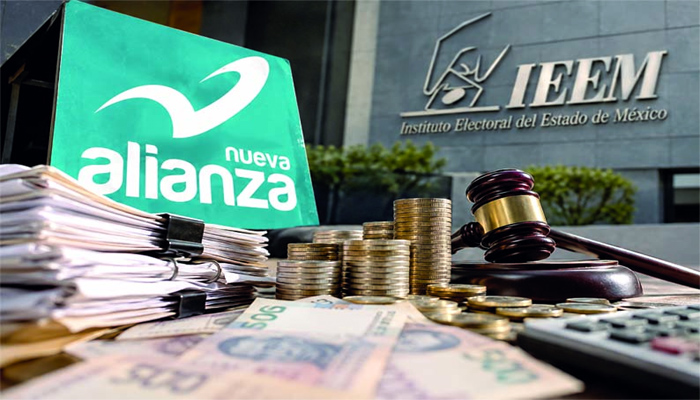
Documentos oficiales del Instituto Electoral del Estado de México (IEEM) revelan compromisos acumulados por 26 millones 644 mil 508 pesos y un déficit patrimonial de cinco millones 782 mil 205 pesos.
Las cifras están documentadas en los acuerdos IEEM/CG/54/2025 y IEEM/CG/55/2025, aprobados por el Consejo General del organismo electoral el 21 de marzo de 2025, mediante los cuales se reconocieron créditos y se presentó el balance de bienes, derechos y obligaciones del desaparecido instituto político.
Los expedientes abren una interrogante que exige respuestas: ¿cómo terminó una organización financiada parcialmente con dinero de los contribuyentes acumulando obligaciones superiores a su patrimonio?
Documentos oficiales exhiben millonario desequilibrio
El acuerdo IEEM/CG/54/2025 aprobó el análisis del interventor responsable de revisar las solicitudes de reconocimiento de créditos y establecer la lista definitiva de obligaciones laborales, fiscales, administrativas electorales y con proveedores.
Por su parte, el acuerdo IEEM/CG/55/2025 presenta un panorama todavía más preocupante.
Según el balance contable al 12 de febrero de 2025, Nueva Alianza registraba activos por 20 millones 862 mil 302 pesos, frente a pasivos por 26 millones 644 mil 508 pesos.
La diferencia representa un déficit de cinco millones 782 mil 205 pesos, que demuestra la insuficiencia del patrimonio registrado para cubrir las obligaciones reconocidas.
Aunque estos números no acreditan por sí mismos delitos o desvíos de recursos, sí justifican revisar las decisiones administrativas que llevaron al partido a esa situación.
Cinco proveedores concentran nueve millones
Entre las obligaciones reconocidas destacan nueve millones 24 mil pesos correspondientes a cinco proveedores.
Asesora y Consultora SKY Visión, S. de R.L. de C.V., aparece con dos millones 500 mil pesos; Burst Ingenio, A.C., con dos millones; Invprotect, S.A.P.I. de C.V., con un millón 680 mil; Productora Cynaju, S. de R.L. de C.V., con un millón 604 mil; y Consultora Mercensa, S. de R.L. de C.V., con un millón 240 mil pesos.
Los acuerdos permiten identificar acreedores y cantidades, pero resulta indispensable transparentar las operaciones que originaron esos compromisos.
¿Qué servicios prestaron estas empresas? ¿Quién autorizó las contrataciones? ¿Existen comprobantes de los trabajos realizados? ¿Fueron razonables los precios establecidos?.
La respuesta debería encontrarse en contratos, facturas, informes y entregables verificables.
Reconocer contablemente una obligación no sustituye la necesidad de comprobar que los recursos se utilizaron conforme a las disposiciones aplicables.
Obligaciones laborales y fiscales agravan el problema
El expediente IEEM/CG/55/2025 también registra nueve millones de pesos por obligaciones laborales, siete millones 358 mil 134 pesos por compromisos fiscales y un millón 262 mil 374 pesos por obligaciones administrativas electorales.
Estos conceptos revelan que las dificultades financieras no estaban concentradas exclusivamente en proveedores.
La existencia de compromisos laborales y fiscales obliga a examinar cómo fueron administrados los recursos durante los últimos ejercicios del partido, particularmente antes de perder su registro.
Los derechos de los trabajadores y las obligaciones tributarias deben atenderse conforme al orden legal correspondiente, sin que la liquidación se convierta en una salida para evadir responsabilidades.
Patrimonio insuficiente para responder
La información oficial establece que Nueva Alianza contaba con 15 millones 718 mil 266 pesos en bancos y bienes de propiedad, planta y equipo con valor contable neto de cinco millones 144 mil 36 pesos.
En conjunto, esos activos resultaban insuficientes frente a las obligaciones reconocidas.
El proceso contempla mecanismos para disponer legalmente del patrimonio y atender los compromisos hasta donde alcancen los recursos, respetando el orden de prelación de los acreedores.
Sin embargo, cualquier enajenación o entrega de bienes exige claridad sobre inventarios, avalúos, beneficiarios y condiciones de adjudicación.
No sería aceptable cerrar el procedimiento sin explicar qué obligaciones fueron efectivamente pagadas y cuáles permanecieron pendientes.
¿Quién responde por las decisiones?
El problema central no consiste únicamente en determinar cuánto debe Nueva Alianza, sino en conocer quién tomó las decisiones financieras que originaron esos compromisos.
La pérdida del registro, declarada mediante el acuerdo IEEM/CG/189/2024, después de no alcanzar el tres por ciento de la votación válida exigida, no elimina la necesidad de rendir cuentas.
Los antiguos dirigentes y responsables administrativos deben explicar, dentro de sus atribuciones y obligaciones legales, cómo se contrataron los servicios y cómo se administraron los recursos.
También corresponde a las autoridades fiscalizadoras establecer si existen irregularidades que ameriten procedimientos adicionales.
La revisión de estos expedientes no permite afirmar que se haya cometido corrupción, pero sí revela una situación financiera que merece explicaciones públicas.
Porque la desaparición de un partido no debería representar el cierre de las preguntas sobre el dinero que administró. Nueva Alianza perdió su registro, pero sus obligaciones millonarias permanecen como un asunto pendiente de transparencia y rendición de cuentas.